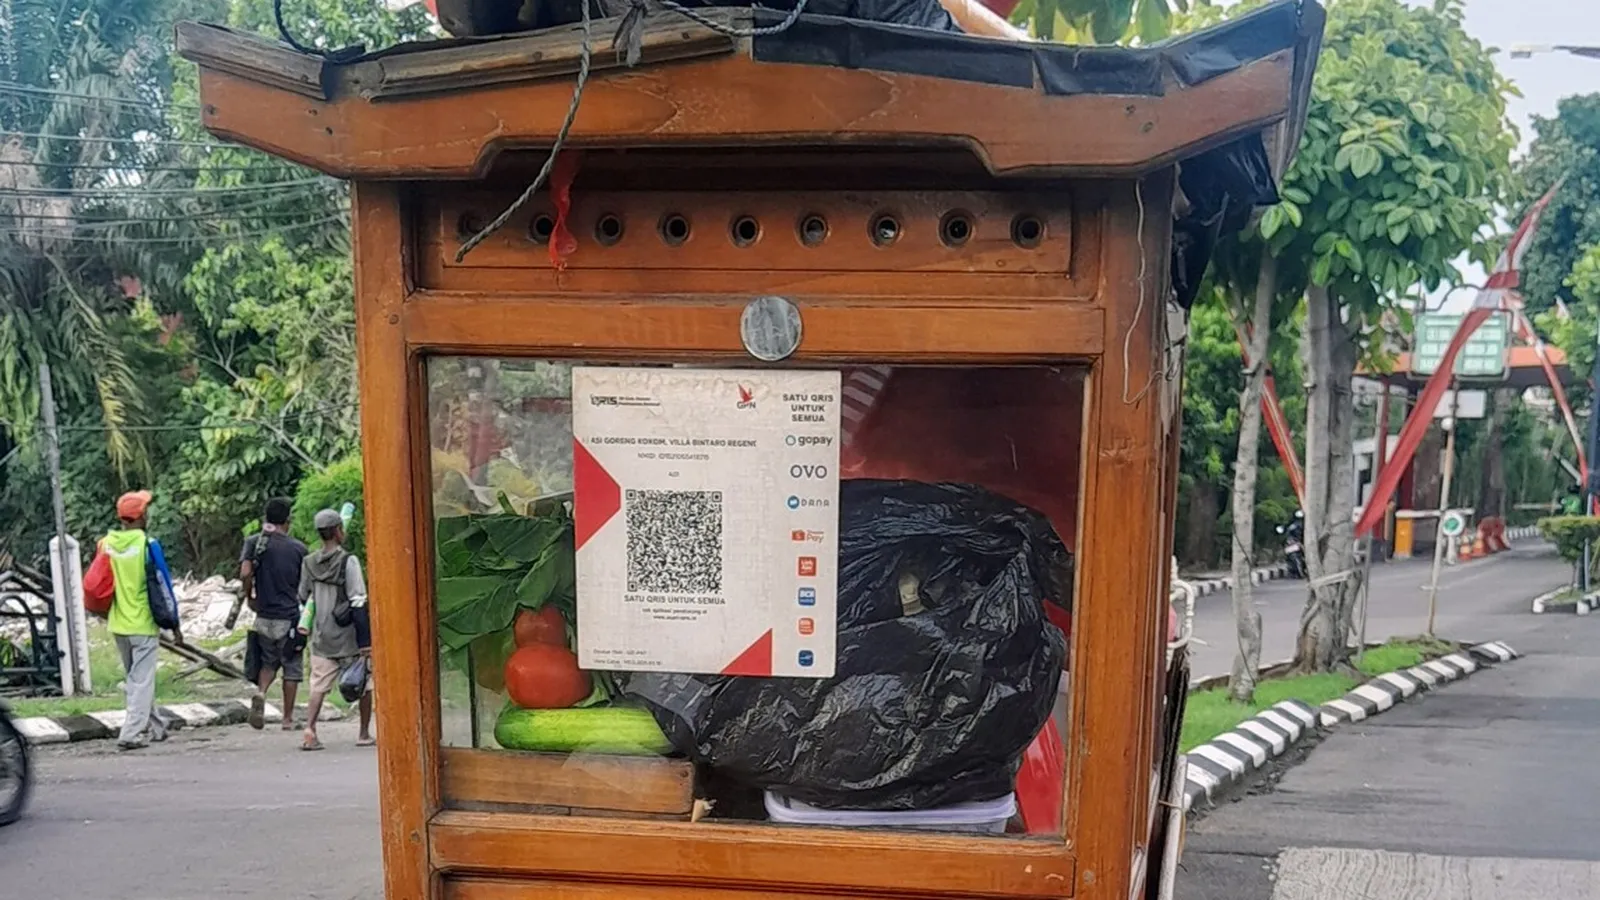
QRIS untuk kredit digital berarti memakai standar kode QR nasional sebagai cara pelanggan membayar saldo kredit di layanan digital, misalnya kredit render AI, kuota aplikasi, atau token fitur. Pelanggan memindai kode, membayar dari aplikasi bank atau dompet digital, lalu kredit ditambahkan sesudah pembayaran terkonfirmasi. Bagi penjual, hal terpenting adalah memahami tarif MDR, batas transaksi Rp10 juta, dan urutan pencatatan kredit.
Artikel ini ditulis untuk pemilik usaha digital dan kreator yang menimbang QRIS sebagai jalur top-up. Angka tarif dan batas berasal dari halaman QRIS Bank Indonesia yang kami buka pada November 2026. Satu hal perlu jelas sejak awal: Ruang Visual sendiri belum menerima QRIS. Top-up saat ini lewat WhatsApp, dan kredit tidak diterbitkan sampai pembayaran, settlement, dan kebijakan beta terverifikasi.
Apa itu QRIS dan kredit digital
QRIS adalah singkatan dari Quick Response Code Indonesian Standard, standar kode QR pembayaran yang dikembangkan Bank Indonesia bersama Asosiasi Sistem Pembayaran Indonesia. Standar ini diluncurkan pada 17 Agustus 2019 untuk menyatukan pembayaran berbasis kode QR. Hasilnya, satu kode bisa dipindai dari berbagai aplikasi peserta, sehingga penjual tidak perlu memajang banyak kode.
Kredit digital adalah satuan pakai di dalam sebuah layanan. Kamu membayar dengan Rupiah, lalu menerima saldo kredit, dan saldo itu berkurang setiap kali memakai fitur. Di layanan AI, kredit biasanya dipakai untuk membuat gambar atau video. Cara membaca estimasi kredit sebelum dipakai ada di biaya kredit AI.
Dua hal ini bertemu pada momen top-up. QRIS mengurus perpindahan uang, sedangkan sistem layanan mengurus penerbitan kredit. Keduanya perlu tersambung dengan rapi. Pembayaran yang berhasil tetapi tidak tercatat membuat pelanggan kecewa, dan kredit yang terbit sebelum uang masuk membuat penjual rugi.
Tiga cara kerja QRIS
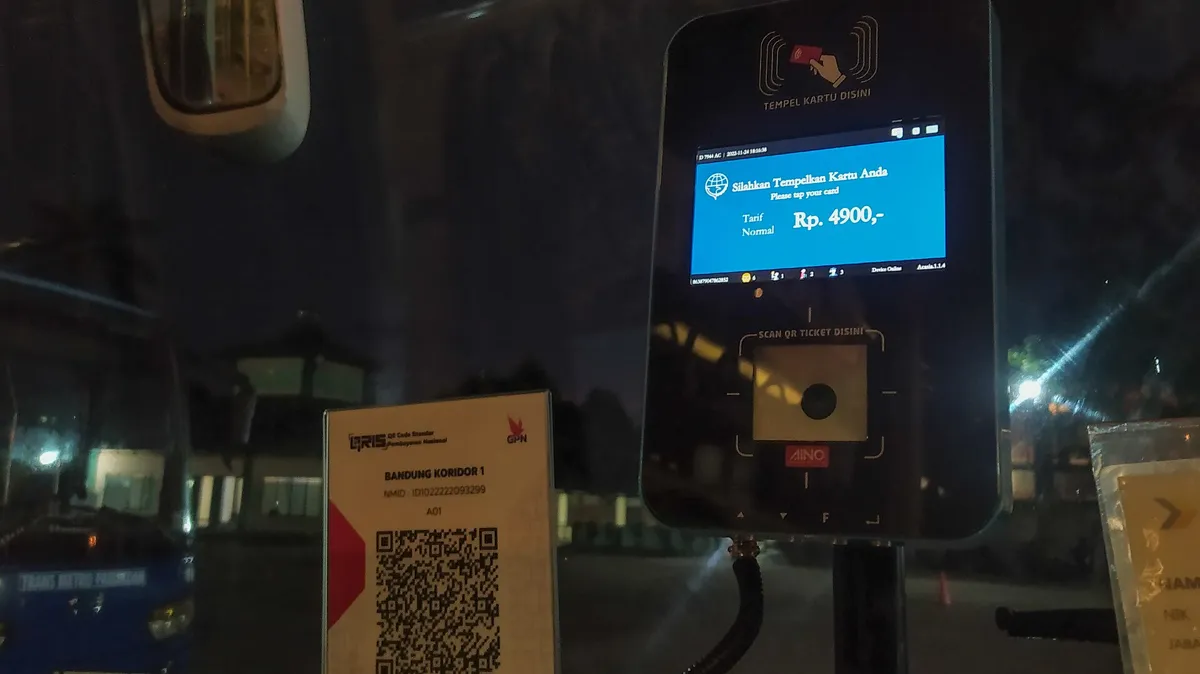
Bank Indonesia membagi pemakaian QRIS menurut siapa yang menampilkan kode. Pilihan mode menentukan seberapa cocok QRIS untuk top-up kredit.
| Mode | Cara kerja | Cocok untuk | Untuk top-up kredit |
|---|---|---|---|
| MPM Statis | Penjual memajang stiker atau cetakan, pelanggan memindai dan memasukkan nominal sendiri | Usaha mikro dan kecil | Rawan salah nominal, perlu dicocokkan manual |
| MPM Dinamis | Penjual memasukkan nominal, kode tampil dari perangkat, pelanggan memindai | Usaha menengah, besar, atau volume tinggi | Paling cocok, karena nominal sudah terkunci |
| CPM | Pelanggan menampilkan kode dari aplikasinya, penjual memindai | Transportasi, parkir, ritel modern | Kurang cocok untuk layanan daring |
Untuk layanan digital, kode dinamis lebih masuk akal. Setiap pesanan top-up punya nominal sendiri, jadi sistem bisa mencocokkan pembayaran dengan pesanan tanpa campur tangan manusia. Kode statis tetap bisa dipakai oleh usaha kecil yang mencatat manual, tetapi pelanggan bisa salah mengetik nominal.
Biaya MDR dan contoh hitungannya
MDR atau Merchant Discount Rate adalah tarif pemrosesan transaksi QRIS, dinyatakan dalam persen. Besarnya ditetapkan menurut jenis merchant dan, untuk usaha mikro, menurut nominal transaksi.
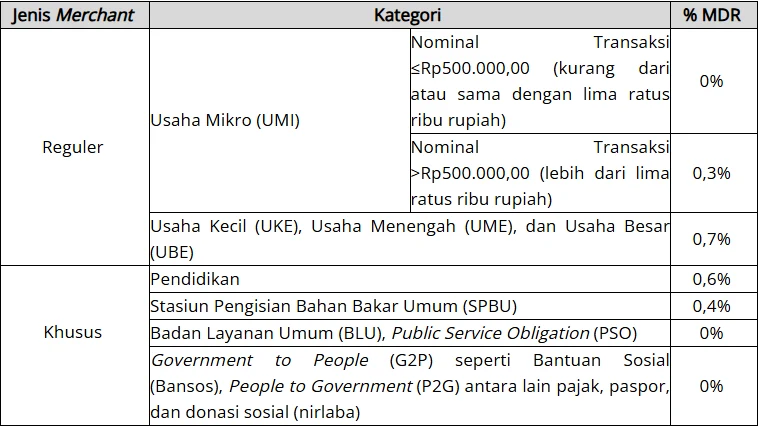
Usaha digital biasanya masuk kategori reguler. Tabel berikut menghitung contoh biaya dengan tarif di atas. Ini simulasi tarif MDR saja. Penyedia layanan bisa memiliki ketentuan lain, jadi cek kontrak dengan penyedia yang kamu pilih.
| Nominal top-up | Usaha mikro | Usaha kecil ke atas (0,7%) |
|---|---|---|
| Rp50.000 | Rp0 (0%) | Rp350 |
| Rp100.000 | Rp0 (0%) | Rp700 |
| Rp500.000 | Rp0 (0%) | Rp3.500 |
| Rp750.000 | Rp2.250 (0,3%) | Rp5.250 |
| Rp1.000.000 | Rp3.000 (0,3%) | Rp7.000 |
Bagi layanan yang margin kreditnya tipis, angka ini perlu masuk ke hitungan harga. Misalnya kalau biaya model AI per render sudah memakan sebagian besar harga kredit, tarif 0,7 persen berdampak nyata pada laba. Masukkan MDR ke perhitungan paket sebelum mengumumkan harga.
Batas nominal transaksi
Bank Indonesia membatasi nominal transaksi QRIS paling banyak Rp10.000.000 per transaksi. Penerbit juga dapat menetapkan batas kumulatif harian atau bulanan bagi tiap pengguna, berdasarkan manajemen risikonya. Jadi pembayaran pelanggan bisa ditolak aplikasi mereka walaupun nominalnya masih di bawah Rp10 juta.
Untuk paket kredit perorangan, batas ini jarang menjadi masalah. Untuk agensi atau tim yang membeli paket besar, siapkan jalur lain seperti transfer bank dengan invoice. Kebutuhan tim seperti itu kami bahas di workflow agensi. Tampilkan juga pesan yang jelas kalau pembayaran gagal karena batas, supaya pelanggan tahu harus mencoba cara lain.
Alur top-up kredit yang aman
Inti alurnya sederhana: kredit baru terbit sesudah pembayaran terverifikasi, bukan sesudah pelanggan menekan tombol "sudah bayar". Diagram berikut memperlihatkan urutannya.
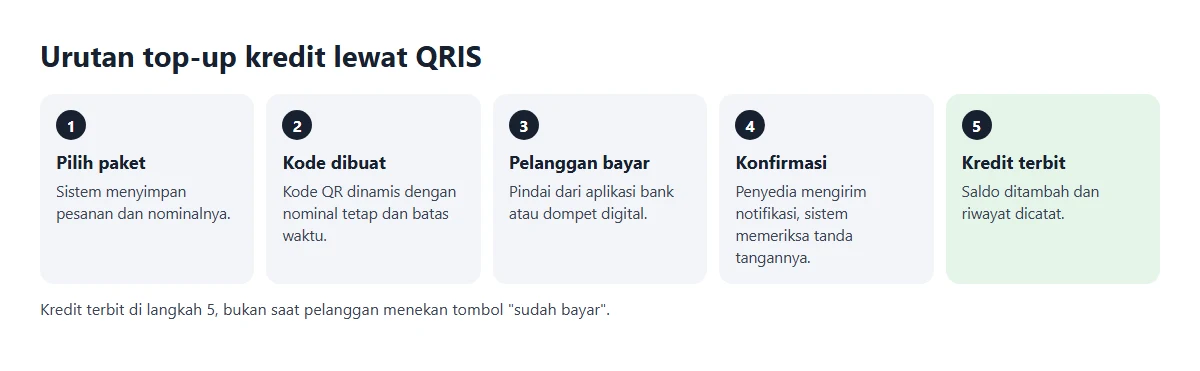
- Buat pesanan dulu. Simpan nomor pesanan, pengguna, paket, dan nominal sebelum kode ditampilkan.
- Tampilkan kode dengan nominal tetap. Beri batas waktu, lalu tandai kedaluwarsa kalau tidak dibayar.
- Terima konfirmasi dari penyedia. Periksa tanda tangan notifikasi sebelum mempercayainya.
- Cocokkan nominal dan nomor pesanan. Abaikan notifikasi ganda agar kredit tidak terbit dua kali.
- Terbitkan kredit dan catat di buku besar. Simpan riwayat, bukan hanya angka saldo akhir.
- Beri tahu pelanggan. Tampilkan saldo baru dan bukti transaksi.
Pencatatan seperti ini berguna saat ada selisih. Kalau pelanggan menanyakan pembayaran, kamu bisa menelusuri satu pesanan dari kode sampai kredit tanpa menebak. Untuk layanan render, tambahkan aturan lain: kredit dikunci sebelum proses dan baru dipotong sesudah hasil tersedia, sehingga pelanggan tidak kehilangan kredit karena kegagalan sistem.
Yang perlu disiapkan penjual
Penyelenggara jasa pembayaran QRIS wajib mendapat persetujuan Bank Indonesia. Karena itu, pilih penyedia yang memang tercantum sebagai peserta, lalu baca kontraknya dengan teliti. Daftar berikut membantu saat membandingkan penyedia.
| Topik | Yang ditanyakan | Kenapa penting |
|---|---|---|
| Jenis usaha | Kategori merchant apa yang berlaku untuk usaha saya? | Menentukan tarif MDR |
| Kode dinamis | Apakah tersedia API untuk membuat kode per pesanan? | Syarat otomatisasi |
| Notifikasi | Bagaimana webhook dan tanda tangannya bekerja? | Mencegah konfirmasi palsu |
| Pencairan | Kapan dana masuk ke rekening? | Memengaruhi arus kas |
| Pengembalian | Bagaimana proses refund dan biayanya? | Dibutuhkan saat kredit gagal terpakai |
| Barang digital | Apakah kredit atau saldo layanan digital diterima? | Tiap penyedia punya kebijakan sendiri |
Saldo prabayar juga bisa punya sisi aturan tersendiri, tergantung cara kerjanya. Kalau kredit bisa dipindahkan, diuangkan, atau dipakai di luar layanan sendiri, mintalah pendapat ahli hukum sebelum diluncurkan. Tulis syarat masa berlaku dan pengembalian kredit dengan bahasa yang mudah dimengerti.
Yang perlu dicek pembeli
Kalau kamu berada di sisi pembeli, beberapa kebiasaan kecil mengurangi risiko salah bayar:
- Periksa nama merchant yang tampil di aplikasi sebelum memasukkan PIN.
- Cocokkan nominal dengan pesananmu, terutama pada kode statis.
- Simpan bukti transaksi sampai kredit masuk ke saldo.
- Bayar hanya dari halaman resmi layanan, bukan dari kode yang dikirim orang tak dikenal.
- Baca masa berlaku kredit sebelum membeli paket besar.
Estimasi pemakaian juga penting. Membeli paket kecil dulu membantu kamu mengukur kebutuhan sebelum berkomitmen. Kalau baru mulai memakai AI untuk jualan, gambaran pekerjaannya ada di AI untuk UMKM dan contoh hasil gambar ada di generator gambar produk UMKM.
QRIS dibanding transfer bank dan pesanan lewat WhatsApp
QRIS bukan satu-satunya cara menerima pembayaran kredit. Usaha digital yang baru mulai sering memakai transfer bank atau pesanan lewat WhatsApp lebih dulu, karena tidak butuh integrasi. Tabel berikut membantu menimbang kapan pindah ke QRIS masuk akal.
| Jalur | Kelebihan | Kekurangan | Cocok saat |
|---|---|---|---|
| Pesanan lewat WhatsApp | Mudah dimulai dan bisa menjawab pertanyaan pelanggan | Dicek manual, lambat kalau pesanan banyak | Pelanggan masih sedikit atau harga belum final |
| Transfer bank | Cocok untuk nominal besar dan invoice | Pencocokan bukti transfer memakan waktu | Pembeli tim atau agensi |
| QRIS statis | Cepat dipasang tanpa integrasi | Nominal diisi pelanggan, perlu dicocokkan | Usaha kecil dengan transaksi sedikit |
| QRIS dinamis lewat API | Nominal terkunci dan kredit bisa diproses otomatis | Butuh integrasi, pengujian, dan penanganan gagal | Transaksi rutin dan sistem kredit sudah stabil |
Tidak ada keharusan memilih satu saja. Banyak layanan memakai dua jalur: otomatis untuk paket kecil, dan manual untuk pembelian besar. Yang penting, semua jalur berakhir di catatan yang sama, sehingga saldo pelanggan selalu bisa ditelusuri ke pembayarannya.
Contoh skenario top-up dari awal sampai akhir
Bayangkan seorang kreator bernama Rani membeli paket kredit Rp100.000 di sebuah layanan AI. Ini contoh rekaan untuk menggambarkan alur, bukan data pelanggan sungguhan.
- Rani memilih paket, lalu sistem membuat pesanan berstatus menunggu pembayaran.
- Halaman checkout menampilkan kode QR bernominal Rp100.000 dengan batas waktu.
- Rani memindai kode, memeriksa nama merchant, lalu memasukkan PIN di aplikasinya.
- Penyedia mengirim notifikasi berhasil ke server layanan.
- Server memeriksa tanda tangan, nominal, dan nomor pesanan, lalu mengubah status menjadi lunas.
- Kredit ditambahkan dan Rani menerima tanda terima di layar.
Sekarang lihat kalau ada gangguan. Misalnya Rani sudah membayar, tetapi notifikasi terlambat datang. Halaman perlu menampilkan status "sedang dikonfirmasi", bukan "gagal", supaya Rani tidak membayar dua kali. Sistem juga sebaiknya punya pemeriksaan berkala ke penyedia untuk pesanan yang menggantung. Kalau notifikasi yang sama datang dua kali, nomor pesanan yang sudah lunas membuat notifikasi kedua diabaikan.
Kasus lain: Rani tidak jadi membayar dan kode kedaluwarsa. Pesanan ditandai batal, dan pembayaran yang datang sesudahnya perlu ditinjau manual, bukan otomatis menambah kredit. Semua keadaan ini lebih baik dirancang sebelum peluncuran, karena memperbaikinya sesudah pelanggan mengeluh jauh lebih mahal.
Syarat kredit yang perlu ditulis jelas
Pembayaran yang lancar belum cukup kalau aturan kreditnya kabur. Tulis ketentuan berikut di halaman harga, dekat tombol beli, bukan tersembunyi di dokumen panjang:
- Nilai kredit. Sebutkan berapa kredit yang diterima dan contoh pemakaiannya.
- Masa berlaku. Tulis apakah kredit bisa hangus dan kapan.
- Pengembalian. Jelaskan kapan pembayaran atau kredit bisa dikembalikan.
- Kegagalan proses. Jelaskan apa yang terjadi pada kredit kalau hasil gagal dibuat.
- Kontak bantuan. Sediakan jalur yang jelas untuk menanyakan pembayaran.
Ketentuan yang jelas mengurangi pertanyaan berulang dan membantu pelanggan memutuskan paket yang tepat.
Status QRIS di Ruang Visual
Supaya tidak ada salah paham: Ruang Visual belum menerima QRIS, dan harga paket belum final selama beta tertutup. Permintaan top-up saat ini lewat WhatsApp, dan permintaan itu bukan bukti kredit sudah terbit. Kami baru menambahkan gerbang pembayaran sesudah kredensial, tanda tangan notifikasi, settlement, dan alur refund terbukti berjalan. Informasi terbaru selalu ada di halaman harga.
Sikap hati-hati ini sama dengan yang kami sarankan untuk layanan lain. Lebih baik jalur pembayaran menyala terlambat daripada menerbitkan kredit yang tidak punya dasar pembayaran, atau menerima uang tanpa bisa mengembalikannya.
Kesalahan yang sering terjadi
- Menerbitkan kredit dari tombol "sudah bayar". Tombol itu bisa ditekan siapa saja, jadi jadikan konfirmasi penyedia sebagai sumber kebenaran.
- Memakai satu kode statis untuk semua pesanan. Pencocokan menjadi manual dan rawan salah.
- Tidak memasukkan MDR ke harga. Margin paket bisa lebih tipis dari perkiraan.
- Tidak menangani notifikasi ganda. Satu pembayaran bisa menerbitkan kredit dua kali.
- Tidak menyiapkan jalur untuk nominal besar. Batas Rp10 juta per transaksi tetap berlaku.
- Syarat kredit tidak ditulis jelas. Pelanggan perlu tahu masa berlaku dan aturan pengembalian sebelum membayar.
Sebelum memasang QRIS, pastikan juga penawaranmu sudah jelas. Materi promosi paket bisa disusun dengan bantuan cara mempromosikan produk dan iklan digital, sedangkan teks penawarannya bisa mengikuti caption jualan. Kalau kamu mengelola banyak klien, atur juga pembagian kreditnya seperti dibahas di AI content agency Indonesia.
Pertanyaan yang sering muncul
Apa itu QRIS untuk kredit digital?
Pemakaian kode QR standar nasional untuk membayar saldo kredit di layanan digital. Pelanggan memindai dan membayar, lalu kredit ditambahkan sesudah pembayaran terkonfirmasi.
Berapa biaya MDR QRIS?
Menurut Bank Indonesia, usaha mikro 0% sampai Rp500.000 dan 0,3% di atasnya. Usaha kecil, menengah, dan besar 0,7%. Ada tarif khusus untuk kategori seperti pendidikan dan SPBU.
Berapa batas transaksi QRIS?
Paling banyak Rp10.000.000 per transaksi. Penerbit juga dapat menetapkan batas kumulatif harian atau bulanan bagi tiap pengguna.
Mode QRIS mana yang cocok untuk top-up kredit?
MPM dinamis paling cocok karena nominal sudah terkunci per pesanan, sehingga sistem bisa mencocokkan pembayaran tanpa pemeriksaan manual.
Kapan kredit sebaiknya diterbitkan?
Sesudah konfirmasi pembayaran dari penyedia diterima dan diperiksa, bukan saat pelanggan menekan tombol sudah bayar.
Apakah Ruang Visual sudah menerima QRIS?
Belum. Top-up saat ini lewat WhatsApp, dan kredit tidak diterbitkan sampai pembayaran, settlement, dan kebijakan beta terverifikasi.
Apa yang dicek pembeli sebelum membayar?
Periksa nama merchant, cocokkan nominal, bayar dari halaman resmi layanan, simpan bukti transaksi, dan baca masa berlaku kredit.
Apakah semua penyedia menerima penjualan kredit digital?
Tiap penyedia punya kebijakan sendiri. Tanyakan langsung soal kategori usaha, kode dinamis, notifikasi, pencairan, dan refund sebelum mendaftar.